

Observatoire de la prévoyance AXA 2026: les femmes se sentent nettement plus souvent dépendantes financièrement de leur partenaire
30.10.2026
Selon l’Observatoire de la prévoyance d’AXA 2026, 34% des femmes vivant en couple se sentent financièrement dépendantes de leur partenaire, contre 9% des hommes. La perte de gain (46%) et la perte d’emploi (45%) sont considérées comme les principaux risques financiers par les couples en âge de travailler, mais seule une minorité en discute en détail. Les disputes liées à l’argent restent pourtant rares: 76% des couples déclarent se disputer rarement, voire jamais à ce sujet. L’enquête représentative menée par Sotomo pour le compte d’AXA auprès de 1594 personnes révèle également que 22% des Suisses opteraient pour un PACS, un modèle d’union civile alternatif au mariage. Ce modèle est même plus apprécié des couples avec enfants vivant en concubinage que le mariage.
L’essentiel en bref:
- 34% des femmes vivant en couple se sentent financièrement dépendantes de leur partenaire, contre 9% seulement des hommes.
- Bien que la perte de gain (46%) et la perte d’emploi (45%) soient considérées comme les plus grands risques financiers, seule une minorité des couples en parle en détail (perte de gain: 44%, chômage: 36%).
- 76% des couples se disputent rarement ou jamais à propos d’argent.
- Aujourd’hui, une personne sur cinq (22%) opterait pour un PACS, et les couples vivant en concubinage avec des enfants préféreraient le pacte civil de solidarité au mariage.
La dépendance financière, les risques non abordés et les inégalités de pouvoir ont de lourdes conséquences sur le plan personnel, par exemple lorsque les femmes se retrouvent confrontées à des difficultés financières après une séparation. L’Observatoire de la prévoyance d’AXA, une enquête représentative annuelle menée par AXA Suisse en collaboration avec Sotomo, met en évidence les aspects financiers que les couples ont anticipés et ceux qui restent insuffisamment abordés.
La perte d’emploi et la perte de gain: des risques majeurs peu discutés
Moins de la moitié (44%) des couples en âge de travailler abordent la question de la protection contre la perte de gain, et cette proportion tombe à 36% concernant le chômage. Pourtant, la perte de gain et la perte d’emploi sont considérées comme les principaux risques financiers au sein d’un couple. Un tiers des couples en âge de travailler ne parle absolument pas de protection contre le chômage. Autre point préoccupant: 40% des personnes en couple en âge de travailler ne savent pas avec certitude si elles ont droit à des prestations de survivants de la caisse de pension en cas de décès de leur partenaire. Pour les couples vivant en concubinage, la situation est encore plus délicate: 30% d’entre eux ne savent pas avec certitude que de nombreuses caisses de pension exigent une annonce préalable du ou de la partenaire pour que des prestations puissent être versées en cas de décès. «Dans de nombreuses caisses de pension, ce manque de connaissances peut avoir de lourdes conséquences financières pour la personne survivante», déclare Jürgen Scharfetter, responsable Prévoyance professionnelle chez AXA. «Dans les fondations collectives d’AXA, une annonce n’est pas nécessaire. Si les conditions d’une communauté de vie sont remplies au moment du décès, la prestation est versée. Dans la plupart des cas, il est en outre conseillé de remettre une clause bénéficiaire à la caisse de pension afin que le capital-décès soit transmis aux survivants selon la volonté du défunt.»
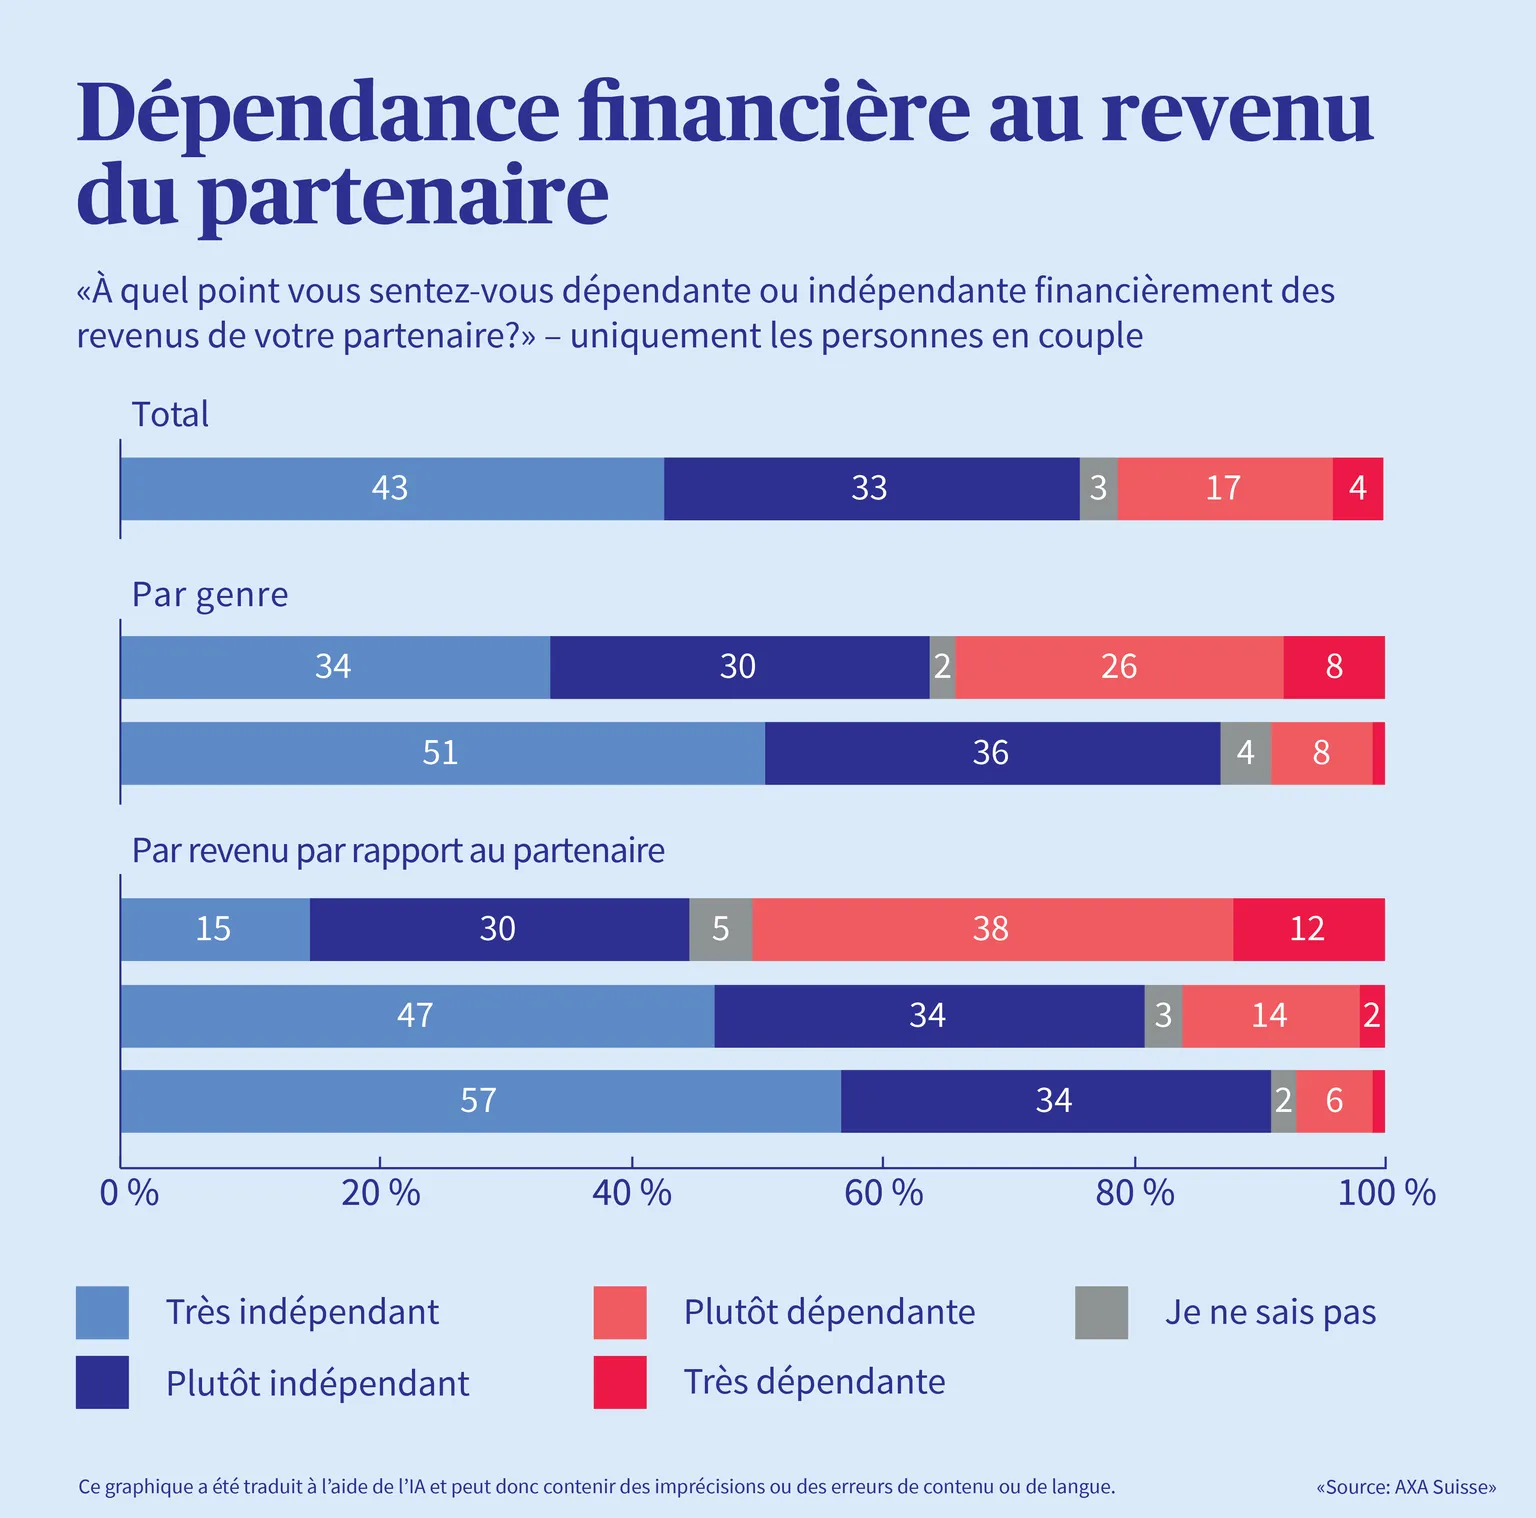
Illustration 1: Dans quelle mesure les partenaires dépendent financièrement du revenu de l’autre
34% des femmes vivant en couple se sentent dépendantes financièrement, et les conséquences sont lourdes en cas de séparation
Environ un tiers des femmes vivant en couple (34%) se sentent financièrement dépendantes de leur partenaire, contre 9% seulement chez les hommes. Chez les personnes qui gagnent bien moins que leur partenaire, le sentiment de dépendance financière atteint 50 %. «Lorsque la dépendance financière est bien réelle, les conséquences sont lourdes», explique Markus Lack, responsable Prévoyance individuelle chez AXA. «En cas de séparation ou de divorce, les femmes qui ont réduit leur temps de travail pour s’occuper de leur famille ont souvent beaucoup moins de moyens financiers que leur partenaire. Une personne qui a eu peu ou pas d’activité lucrative pendant des années présente des lacunes de prévoyance et fera face à des difficultés financières considérables en cas de coup dur.»
Décisions financières: les partenaires aux revenus plus élevés ont plus souvent le dernier mot
73% des couples prennent des décisions financières importantes sur un pied d’égalité. Toutefois, les hommes sont deux fois plus nombreux que les femmes à indiquer qu’ils ont plus souvent le dernier mot (24% contre 12%). Cette proportion atteint 40% pour les personnes qui gagnent nettement plus que leur partenaire. À l’inverse, seules 12% des personnes qui gagnent nettement moins déclarent que l’autre personne a le dernier mot. «Une différence qui pourrait indiquer que les personnes ayant des revenus moindres sont réticentes à admettre que c’est leur partenaire qui prend plus souvent les décisions, tandis que les personnes ayant des revenus élevés ont tendance à surestimer leur propre influence», explique Michael Hermann, responsable de Sotomo.
Un couple marié sur quatre dispose uniquement de comptes séparés
En Suisse, l’organisation financière des couples est loin d’être uniforme. Le modèle le plus répandu est un modèle mixte: 43% ont à la fois des comptes communs et des comptes personnels. 34% tiennent des comptes séparés et partagent les dépenses, tandis que 23% les regroupent sur un seul compte.
L’observation des couples mariés est particulièrement instructive: bien que le mariage fonde juridiquement une communauté financière, un quart (25%) des couples mariés ont uniquement des comptes séparés. Plus de la moitié des couples vivant en concubinage (53%) disposent uniquement de comptes séparés et seuls 4%, d’un compte commun.
Avec l’âge, la tendance à gérer les finances en commun augmente: les moins de 35 ans sont 42% à détenir exclusivement des comptes séparés, contre 29% pour les retraités.
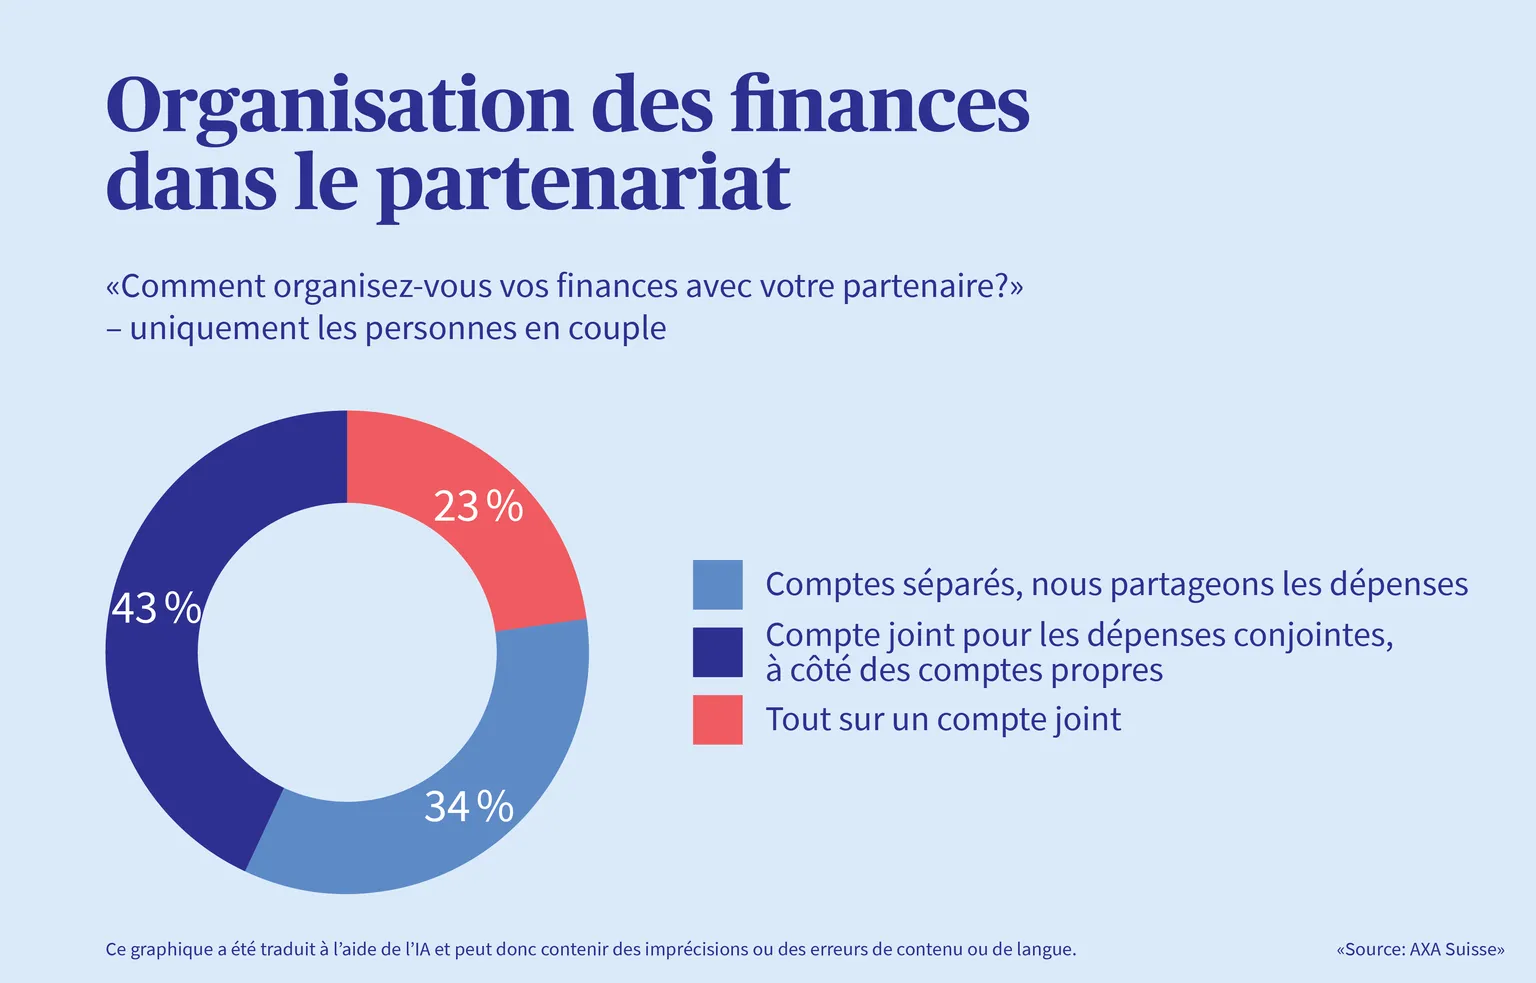
Illustration 2: Comment les couples organisent leurs finances
Vacances, dépenses quotidiennes et loisirs:
les principaux sujets de dispute liés à l’argent
76% des couples se disputent rarement ou jamais au sujet de l’argent. Chez les jeunes couples et les couples à bas revenus, la proportion de conflits est plus élevée: environ 30% d’entre eux indiquent qu’ils ne sont pas rares. Les conflits éclatent le plus souvent au sujet des vacances et des voyages (32%), des dépenses personnelles de la vie quotidienne (31%) ainsi que des loisirs et des hobbies (27%).
Seules 11% des personnes vivant en couple ont déjà dissimulé à leur partenaire de grosses dépenses ou des dettes. Concernant les sujets financiers abordés en détail, de nettes différences se dégagent: environ deux tiers des couples parlent en détail de leurs revenus et de leurs économies (respectivement 68% et 67%). Les dépenses personnelles, en revanche, ne sont abordées de manière exhaustive que dans la moitié des cas (49%). «Pour beaucoup, elles font partie du pré carré que chacun maintient même en étant dans une relation», explique Michael Hermann, de l’institut de recherche Sotomo. Les dépenses personnelles n’en recèlent pas moins un potentiel de conflit, peut-être parce qu’elles ne sont souvent pas abordées en détail.
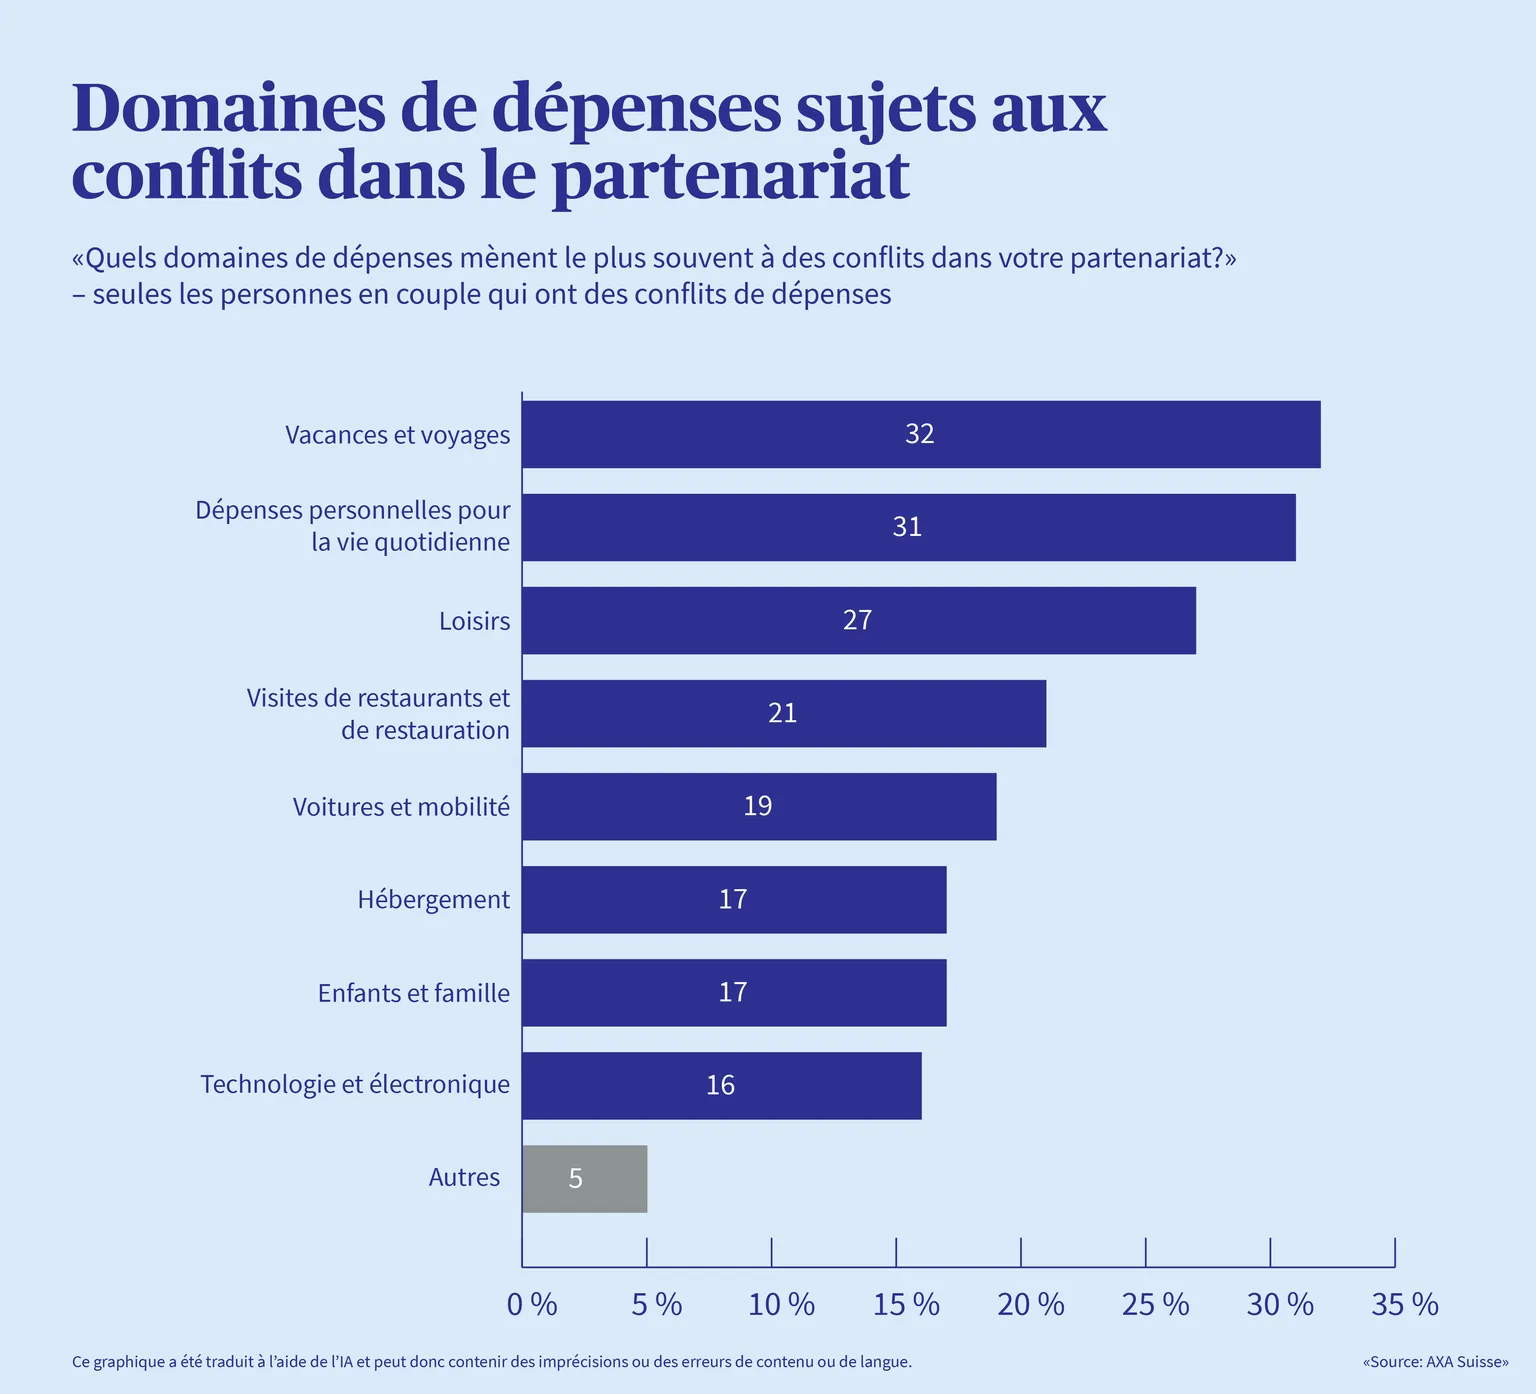
Graphique 3: Domaines de dépenses les plus conflictuels
22% opteraient pour un PACS, 45% pour le mariage
Si la population suisse avait aujourd’hui le choix entre le mariage, le PACS* – un modèle d’union civile alternatif au mariage – ou aucun des deux, 22% opteraient pour le PACS, tandis que 45% choisiraient le mariage et 16% n’opteraient pour aucune des deux options. Le PACS est particulièrement prisé des concubins. Chez les concubins avec enfants, 23% opteraient pour le mariage, 46% pour le PACS et 26% pour ni l’un ni l’autre, donc le PACS est ici plus populaire que le mariage. «Alors que le mariage perd en popularité, des solutions alternatives telles que le PACS deviennent intéressantes pour les personnes qui ne se marient pas mais souhaitent néanmoins bénéficier d’une protection juridique mutuelle», explique Michael Hermann.
Pour les personnes mariées, la situation est tout autre: la grande majorité opterait de nouveau pour le mariage. Si elles avaient à nouveau le choix aujourd’hui, 13% des personnes mariées préféreraient un PACS au mariage. Ces résultats témoignent d’un intérêt pour des formes d’union autres que le mariage, notamment parmi les couples avec enfants vivant en concubinage.
* Le PACS (pacte civil de solidarité) est un modèle d’union civile qui constitue une alternative au mariage. À la différence du concubinage, le PACS offrirait une obligation d’assistance financière réciproque, un pouvoir de représentation en cas d’incapacité de discernement et une meilleure protection en cas de résiliation du bail du logement commun. En revanche, le partage du nom de famille ou l’adoption conjointe d’enfants ne seraient pas autorisés. Dans les domaines de la fiscalité, de l’AVS, des caisses de pension et du droit successoral, les couples avec un PACS seraient traités de la même manière que les couples non mariés. La Commission juridique du Conseil des États a mis en consultation un projet de loi sur le PACS en 2026 (état: octobre 2026).
À propos de l’Observatoire de la prévoyance AXA 2026
L’Observatoire de la prévoyance AXA 2026 a été réalisé par Sotomo à la demande d’AXA. L’enquête en ligne a porté sur 1594 personnes et est représentative de la population de 18 ans et plus résidant en Suisse alémanique et en Suisse romande et linguistiquement intégrée. Les données ont été collectées entre le 23 juillet et le 4 août 2026. L’intervalle de confiance à 95% est de ± 2,5 points de pourcentage.
À propos d’AXA
Quelque deux millions de clientes et clients en Suisse font confiance à l’expertise d’AXA dans l’assurance de personnes, de choses, de la responsabilité civile, de la protection juridique, dans l’assurance-vie ainsi que dans la prévoyance santé et la prévoyance professionnelle. Avec des produits et des services innovants, notamment dans la mobilité, la santé, la prévoyance et l’entrepreneuriat, relayés par des processus simplifiés et numériques, AXA se tient aux côtés de ses clientes et clients en tant que partenaire et les encourage, à travers sa promesse de marque «Know You Can», à avoir confiance en eux même dans les situations difficiles. Ses 4700 employés et employées ainsi que ses 3100 collaborateurs et collaboratrices de la Distribution s’engagent quotidiennement en ce sens. Comptant plus de 340 agences, AXA dispose du réseau de distribution le plus dense dans la branche de l’assurance en Suisse. AXA Suisse fait partie du Groupe AXA et a réalisé en 2025 un volume d’affaires de CHF 6,6 milliards.