

Rendita o prelievo di capitale: cos’è meglio?
In Svizzera molte persone hanno accumulato nella previdenza professionale un patrimonio ragguardevole. Con l’avvicinarsi del pensionamento ci si chiede come percepire questo avere della cassa pensione, se sotto forma di rendita, di capitale o come una combinazione di entrambi, Una decisione cruciale che influisce sulla situazione finanziaria personale dopo il pensionamento.
Il finanziamento della pensione richiede un’accurata pianificazione. Ciò che è stato deciso, in genere non può più essere modificato successivamente. Per questo è ancora più importante occuparsi per tempo e con calma delle proprie esigenze e possibilità: di quanto ho bisogno in futuro per vivere? Quali prestazioni ricevo dall’AVS e dalla previdenza professionale? Di quale patrimonio supplementare dispongo, ad esempio proveniente dal pilastro 3a o 3b? Sussistono obblighi finanziari nei confronti del partner o dei figli? Quali desideri personali desidero realizzare, ad esempio un viaggio o un trasferimento anticipato del patrimonio ai miei discendenti?

In quale forma desidero prelevare il mio avere della cassa pensione?
La scelta tra una rendita, un prelievo di capitale o una combinazione di entrambe dipende dalle vostre esigenze finanziarie, dalla vostra situazione di vita personale e dalle possibilità della vostra cassa pensione. Il diritto alle prestazioni di vecchiaia, ossia da quando è possibile percepire una rendita o prelevare il capitale dalla cassa pensione, sorge di norma all’età di riferimento di 65 anni. A seconda del regolamento della cassa pensione è tuttavia possibile anche un prelievo anticipato o differito. Se pianificate una liquidazione in capitale, dovreste informarvi per tempo: mentre la rendita viene di norma corrisposta senza previa notifica, a seconda della cassa pensione la liquidazione in capitale deve essere notificata da diversi mesi fino a tre anni in anticipo.
La soluzione ottimale dipende dalle specificità personali. Contemporaneamente l’offerta di soluzioni delle casse pensione si sviluppa continuamente, tanto che in singoli casi sono già disponibili forme di prelievo più flessibili, che offrono ulteriori possibilità di configurazione. Per un’analisi dettagliata della vostra situazione, che comprende anche gli aspetti legali e fiscali, vi consigliamo di richiedere la consulenza di un esperto. Per una prima valutazione potete avvalervi del nostro supporto decisionale.
Rendita o prelievo di capitale? Un supporto decisionale
Quali sono i principali fatti relativi alla cassa pensione?
Il sistema previdenziale svizzero si basa su tre pilastri: il 1° pilastro (previdenza statale), il 2° pilastro (previdenza professionale) e il 3° pilastro (previdenza privata). Questo articolo è incentrato sulle prestazioni di vecchiaia del 2° pilastro, ossia le prestazioni che potrete percepire dalla vostra cassa pensione al momento del pensionamento.
A differenza del 1° pilastro, che funziona secondo il sistema di ripartizione, il 2° si basa sul sistema di capitalizzazione: ogni persona assicurata accumula un avere di vecchiaia individuale durante la vita lavorativa, I contributi vengono finanziati congiuntamente dalla persona assicurata e dal datore di lavoro, quest’ultimo deve assumerne almeno il 50%.
L’obiettivo è che dopo il pensionamento gli assicurati raggiungano insieme all’AVS circa il 60 per cento dell’ultimo salario lordo, affinché possano mantenere il loro tenore di vita abituale. Poiché l’avere risparmiato è destinato in modo mirato a questo scopo, resta a destinazione vincolata fino al pensionamento. Un prelievo anticipato è possibile soltanto in casi eccezionali, ad esempio in caso di acquisto di proprietà abitativa, avvio di un’attività indipendente o abbandono definitivo della Svizzera.
Al momento del pensionamento molti assicurati hanno risparmiato svariate centinaia di migliaia di franchi. Questo avere appartiene a lei e lei decide come prelevarlo: come rendita vitalizia mensile, come liquidazione una tantum in capitale o come combinazione di entrambi.

Quali sono i vantaggi e gli svantaggi di una rendita?
Vantaggi di una rendita
- Sicurezza finanziaria: disporrete per il resto della vita di un reddito regolare garantito.
- Prestazioni per i superstiti: dopo la vostra morte, il vostro coniuge o partner superstite riceve una rendita per partner. I figli che vanno ancora a scuola ricevono una rendita per figli.
- Nessun rischio d’investimento: la cassa pensione si assume la piena responsabilità della gestione e dell’investimento del vostro avere di vecchiaia.
- Scelta semplice: non servono conoscenze finanziarie o d’investimento.
Svantaggi di una rendita
- Dipendenze: l’ammontare della rendita vitalizia dipende dall’aliquota di conversione della cassa pensione e dall’avere di vecchiaia accumulato.
- Nessuna compensazione del rincaro: non esiste alcun adeguamento obbligatorio della rendita di vecchiaia al rincaro.
- Obbligo fiscale: le rendite sono tassate al 100 percento come reddito.
- Capitale residuo: in mancanza di beneficiari aventi diritto, c’è il rischio che il capitale residuo resti alla cassa pensione secondo il modello classico di rendita.

Quali vantaggi e svantaggi presenta il prelievo del capitale?
Vantaggi di un prelievo di capitale
- Flessibilità: siete voi a decidere come utilizzare il vostro avere di vecchiaia – che si tratti di investimento, ammortamento ipotecario o desideri personali.
- Trasmissibilità ereditaria: alla vostra morte, il capitale non consumato va agli eredi.
- Vantaggi fiscali: il prelievo del capitale viene tassato una tantum, separatamente dal restante reddito e a un’aliquota speciale ridotta. Successivamente si applicano le consuete regole fiscali per il patrimonio.
- Opportunità di rendimento: il capitale può essere investito secondo la vostra personale propensione al rischio. A seconda della strategia d’investimento vi sono opportunità di conseguire rendimenti più elevati.
Svantaggi di un prelievo di capitale
- Rischio d'investimento: la sicurezza del capitale e i proventi conseguibili dipendono dalla strategia d’investimento scelta e dall’evoluzione dei mercati finanziari.
- Tempistiche: i risultati negativi degli investimenti possono accorciare la durata di finanziamento del patrimonio proprio all’inizio del pensionamento.
- Rischio di longevità: non sapete per quanto tempo dovrà bastare il capitale. Sussiste pertanto il rischio che il patrimonio venga consumato in tempi più rapidi del previsto e che venga esaurito quando si è ancora in vita.
- Pianificazione finanziaria necessaria: la liquidazione del capitale richiede un’accurata pianificazione finanziaria e conoscenze in materia di investimenti oppure una consulenza professionale in materia di investimenti.
- Protezione dei superstiti: in caso di prelievo di capitale, la protezione finanziaria del coniuge o partner convivente non è garantita automaticamente. Dipende dal capitale che è ancora disponibile in caso di decesso.
Rendita vs capitale in sintesi
| Criterio | Rendita | Prelievo del capitale |
| Sicurezza finanziaria | Reddito garantito a vita | Rischio di estinzione anticipata del patrimonio |
| Flessibilità | Molto bassa (solitamente non più modificabile) | Molto elevata (uso e investimento libero) |
| Conoscenze finanziarie | Non è necessario possedere conoscenze finanziarie o d’investimento | Necessarie conoscenze in materia d’investimento o consulenza |
| Rischio d’investimento | Scarso, rischi presso la cassa pensione | Più alto da sopportare in proprio |
| Onere fiscale | Tassazione corrente come reddito | Imposta unica sul prelievo di capitale; in seguito imposta sul patrimonio e sull’utile |
| Rincaro/inflazione | Nessuna compensazione del rincaro obbligatoria, vale a dire il potere d’acquisto diminuisce con il tempo | In parte compensabile tramite rendimento |
| Prestazioni per superstiti | Rendita per partner e rendite per figli; a seconda del modello anche versamento di un capitale residuo | Il capitale residuo è ereditabile |
| Trasmissibilità ereditaria | Limitata (solo rendite per partner/figli) | Interamente ereditabile |
Rendita o prelievo di capitale: qual è la soluzione migliore per le mie esigenze?
La decisione tra rendita e liquidazione in capitale è complessa e deve essere preparata con cura. I seguenti cinque passaggi vi aiuteranno a prendere una decisione fondata.
Fase 1: chiarire possibilità e prestazioni
Fatevi un’idea generale della vostra situazione finanziaria di partenza. Considerate non solo il vostro avere di vecchiaia e le prestazioni della vostra cassa pensione, ma anche l’AVS, gli averi dei pilastri 3a e 3b, l’ulteriore patrimonio, eventuali entrate e la situazione finanziaria del coniuge o partner.
Informatevi sulle possibilità di scelta della vostra cassa pensione e se, oltre alla rendita classica e alla liquidazione in capitale, sono previste altre opzioni.
Fase 2: valutare la situazione personale
Prendete in considerazione la vostra salute e la vostra aspettativa di vita, la vostra situazione familiare e patrimoniale come pure la vostra propensione al rischio personale nonché il vostro know-how in materia di investimenti. Tenete conto anche delle ripercussioni sul piano fiscale: mentre le rendite sono tassate come reddito, al prelievo del capitale è applicata un’imposta una tantum. Successivamente si applicano le regole fiscali ordinarie per patrimonio e utili di capitale.
Fase 3: determinare le esigenze finanziarie in vecchiaia
Calcolate il vostro fabbisogno finanziario minimo per la vecchiaia e considerate sia le spese correnti relative al costo della vita che le uscite più cospicue o le riserve finanziarie per eventuali imprevisti.
Fase 4: confrontare le varianti con il vostro fabbisogno finanziario
Mettete a confronto diversi scenari, ad esempio una rendita intera, un prelievo di capitale integrale o una combinazione di entrambi. Verificate quale variante copre il vostro fabbisogno finanziario a lungo termine. Quando prelevate il capitale tenete presente che il consumo deve essere finanziabile per molti anni e dipende dall’evoluzione dei vostri investimenti di capitale.
Fase 5: Verificare e attuare la decisione
Discutete la soluzione da voi preferita con un esperto indipendente e fate verificare i calcoli. Dopodiché pianificate per tempo l’attuazione e osservate in particolare le scadenze della vostra cassa pensione per il prelievo di capitale.
Quand’è opportuno combinare rendita e capitale?
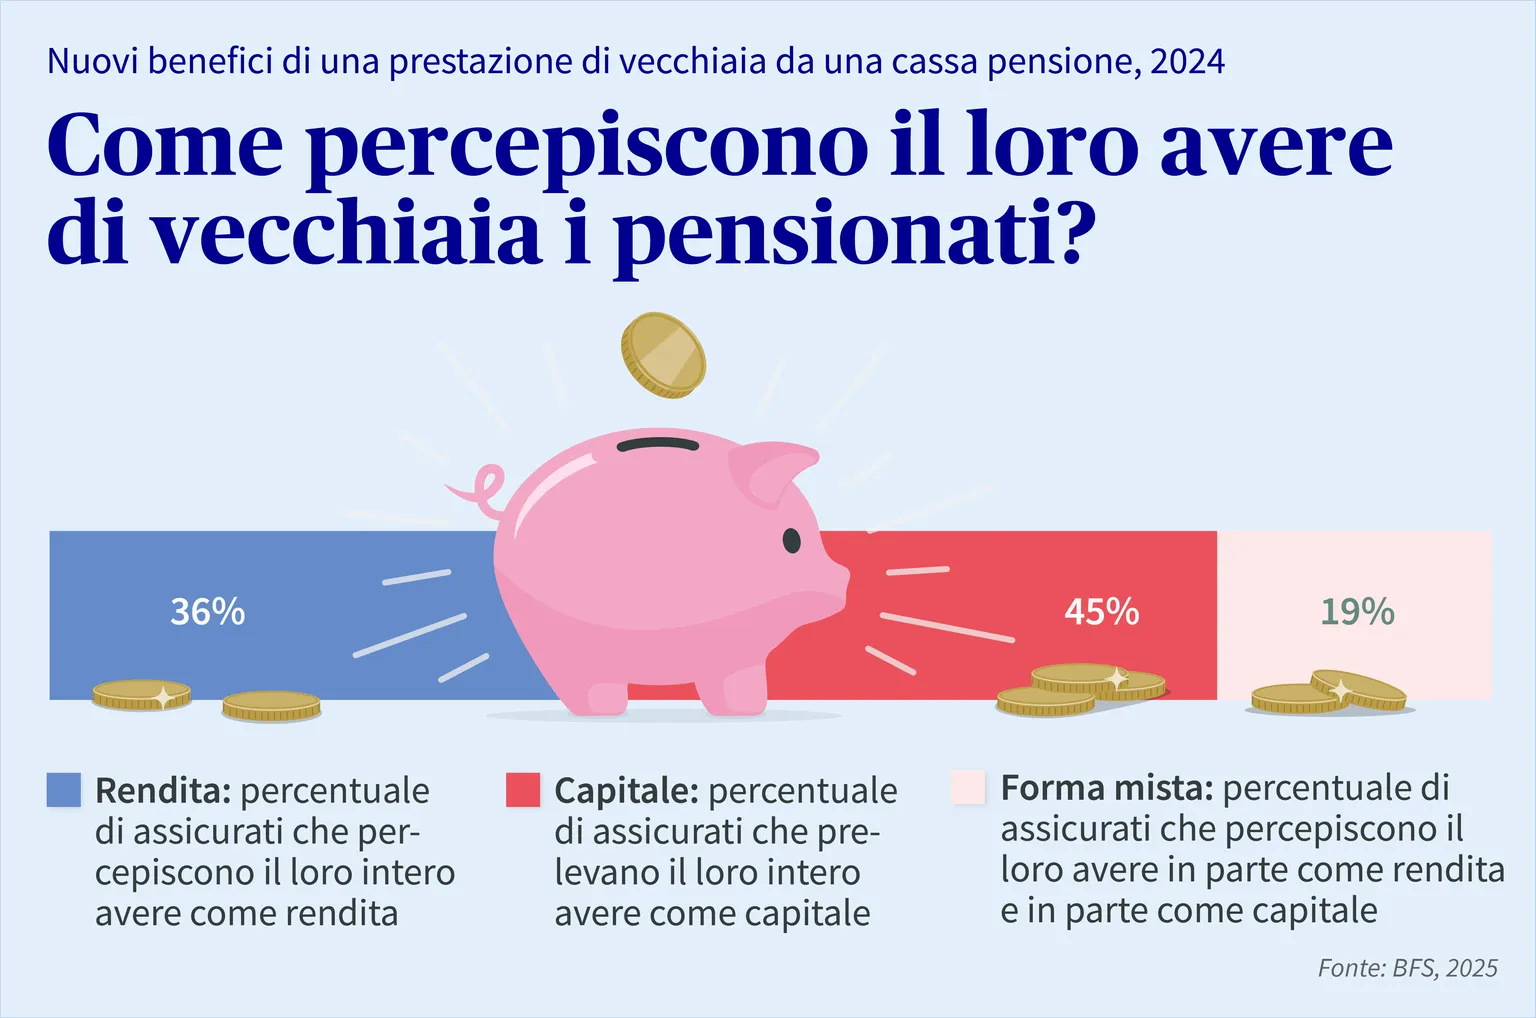
Spesso gli averi previdenziali minimi vengono percepiti come capitale, quelli medi come rendita e quelli elevati in forma mista. La legge stabilisce che ogni cassa pensione deve concedere un prelievo di capitale pari ad almeno il 25% della parte obbligatoria. A volte è consentito prelevare il 50% o addirittura l’intera somma accumulata sotto forma di capitale. Con la forma mista combinate le opportunità e i rischi di ognuna delle due opzioni: il capitale può far realizzare i desideri accarezzati da tempo, mentre la rendita offre un reddito fisso regolare. La maggior parte delle casse pensione decide come suddividere l’importo del prelievo. Esistono diverse strategie per trovare il rapporto giusto per voi.
Esempio 1: dopo il suo pensionamento il signor B. vorrebbe trascorrere i mesi invernali nel sud dell’Europa. Per il suo abituale sostentamento in Svizzera necessita di una rendita vitalizia del 2° pilastro di CHF 2000 al mese (CHF 24 000 all’anno). Con un’aliquota di conversione del 5 per cento, ciò corrisponde a un capitale di previdenza di CHF 480 000. Poiché il signor B. dispone complessivamente di CHF 600 000 di avere di vecchiaia, potrà utilizzare l’importo eccedente pari a circa CHF 120 000 come prelievo di capitale al momento del pensionamento. Può impiegare questo capitale supplementare ad esempio per coprire i costi supplementari dei suoi soggiorni invernali all’estero.
Esempio 2: il signor e la signora K. hanno un capitale previdenziale che ammonta rispettivamente a CHF 500 000 e CHF 300 000. Intendono utilizzare una parte di questi soldi per rimborsare la loro ipoteca. Dato che la cassa pensione del marito applica un’aliquota di conversione più favorevole, egli decide di percepire i suoi CHF 500 000 sotto forma di rendita mentre la moglie ritira i suoi CHF 300 000 sotto forma di capitale. Nel caso in cui il signor K. venisse a mancare prima della moglie, quest’ultima percepirà sotto forma di rendita vedovile circa il 60% della rendita di vecchiaia della CP del marito.
Perché si raccomanda di pianificare il pensionamento con largo anticipo?
Ciò che decidete prima del vostro pensionamento ha grandi ripercussioni sulla vostra vita futura. Proprio per questo vi sono numerosi motivi per considerare la pianificazione del pensionamento qualcosa di bello e non una seccatura. Date corpo ai vostri sogni, togliete dal cassetto i vostri progetti e colorate la vostra ritrovata libertà! Non appena sapete quali saranno le vostre priorità finanziarie potete cominciare a programmare concretamente il futuro. Grazie al nostro supporto decisionale ricavate un primo quadro della situazione. Se iniziate a occuparvi della previdenza per la vecchiaia verso i 50-55 anni vi resterà abbastanza tempo per fare tutto con calma. Una buona preparazione vi farà pregustare la gioia della vostra terza età serena e spensierata.

Domande frequenti sulla rendita o prelievo di capitale
La decisione tra rendita e prelievo di capitale è oggi più complessa rispetto al passato?
Sì. Oltre alla classica scelta tra rendita e liquidazione in capitale, esistono sempre più possibilità di configurazione. In questo modo la decisione diventa più individuale – ma anche più impegnativa.
Devo decidere tra prelievo del capitale o riscossione della rendita?
Non necessariamente. In molti casi è possibile anche una combinazione. Inoltre si stanno costantemente sviluppando modelli che offrono maggiore flessibilità per le modalità di pagamento.
Che cosa sono i modelli di rendita innovativi?
Oltre alla classica rendita di vecchiaia, oggi alcune casse pensione offrono ulteriori possibilità di scelta. Tra questi vi sono ad esempio i modelli di rendita con rimborso del capitale: in caso di decesso prematuro della persona assicurata, a seconda del modello il capitale di previdenza residuo viene versato integralmente o in parte ai superstiti.
Inoltre alcune casse pensione offrono diritti selezionabili. In questo modo le persone assicurate possono adeguare l’ammontare della propria rendita di vecchiaia a favore di prestazioni per i superstiti più elevate per il coniuge o il partner convivente o viceversa. Le opzioni disponibili dipendono dal regolamento di previdenza della rispettiva cassa pensione.

Redatto da:

Nadine Graf
Nadine Graf è manager tematica e scrive per AXA su argomenti legati alle assicurazioni e non solo.


