
Aktienanteil in der Säule 3a: So bauen Sie Ihre private Altersvorsorge langfristig auf
Mit Aktien sparen und den Lebensstandard im Alter absichernWer zuverlässig und langfristig Kapital für das Alter sparen möchte, fährt mit dem gezielten Investment in diversifizierten Aktien am besten.
Bis vor nicht allzu langer Zeit galt noch: Für eine ausreichende Altersvorsorge genügt es, zusätzlich zur 1. Säule und 2. Säule, Kapital für die private Vorsorge mit Sparkonten oder herkömmlichen Lebensversicherungen anzusparen. Anhaltend tiefe Zinsen sowie die demografische Entwicklung in der Schweiz sorgen bei der Gestaltung der Altersvorsorge jedoch für veränderte Rahmenbedingungen. Wer nachhaltig für das Alter sparen und auch im Ruhestand seinen gewohnten Lebensstil fortführen möchte, sollte einen Teil des eingezahlten Kapitals renditeorientiert, wie zum Beispiel in Aktien anlegen.

Wie hoch sollte der Aktienanteil in der Säule 3a sein?
Der passende Aktienanteil in der Säule 3a steigt mit dem Anlagehorizont: von 0 Prozent bei weniger als fünf Jahren bis zum Bezug auf 80 bis 100 Prozent bei über 20 Jahren. Die einzige weithin anerkannte Regel dabei lautet: Aktienanlagen sollten mindestens zehn Jahre Zeit haben. Bei kürzeren Horizonten ist das Risiko zu hoch, dass ein Kursrückgang bis zum Bezug nicht mehr aufgeholt wird. Umgekehrt entsteht ab rund zehn Jahren mit reinen Zinsanlagen unter Berücksichtigung der Teuerung in der Regel ein realer Verlust. Wer langfristig auf das Zinskonto setzt, büsst also Kaufkraft ein.
Den konkreten Aktienanteil in der Säule 3a legen Anlegerinnen und Anleger je nach Risikofähigkeit fest. Als verbreitete Richtwerte gelten:
- Über 20 Jahre: 80 bis 100 Prozent Aktien. Im Vordergrund steht nicht das Vermeiden kurzfristiger Schwankungen, sondern ein Maximum an nominalem Wachstum.
- 10 bis 20 Jahre: 60 bis 80 Prozent Aktien. Die Zeit reicht, um Kurseinbrüche auszusitzen, eine kleine Risikoreserve ist dennoch sinnvoll.
- 5 bis 10 Jahre: 30 bis 50 Prozent Aktien. Eine schrittweise Reduktion ist ratsam, da weniger Zeit zur Erholung bleibt.
- Unter 5 Jahren: geringer oder kein Aktienanteil, eher ein 3a-Konto oder ein Geldmarktfonds.
Massgebend für den Aktienanteil in der Säule 3a bleibt immer die persönliche Risikofähigkeit. Bei einem langen Anlagehorizont sind Aktien aber nicht die «riskantere», sondern die rationale Wahl. Mit dem flexiblen Vorsorgeplan SmartFlex der AXA lässt sich der Aktienanteil zudem laufend an die verbleibende Anlagedauer anpassen.
Wie sieht die Aktien-Performance in der langfristigen Beobachtung aus?
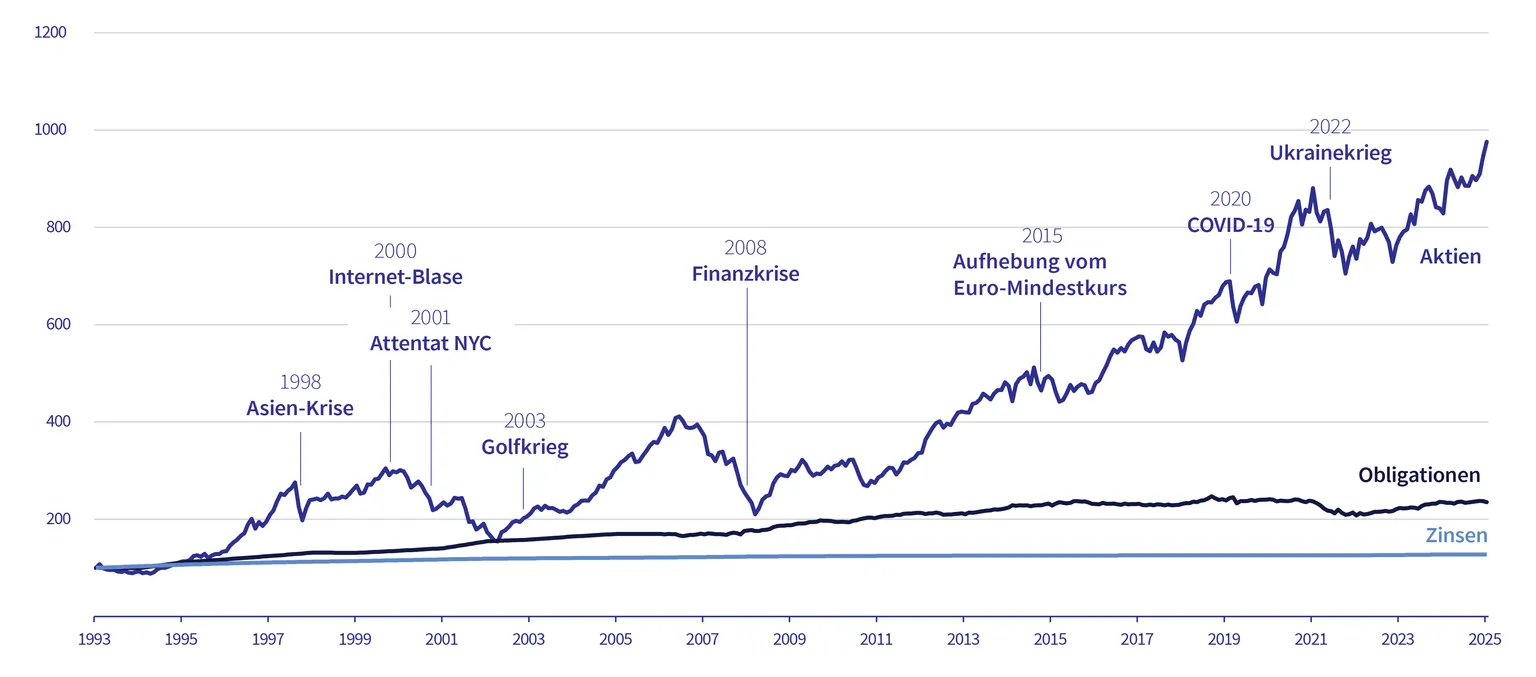
Die Langzeitbetrachtung beweist auf eindrückliche Weise: Trotz Krisen haben sich Aktien langfristig deutlich besser entwickelt als Obligationen und Sparkonten.
Was bedeutet die aktuelle Marktsituation für meine Vorsorge?
Verlässliche Prognosen sind im aktuellen Marktumfeld schwierig zu erstellen. Es kann aber festgehalten werden, dass Kursstürze zum Aktienmarkt gehören. Zudem zeigt die Geschichte, dass Krisen immer überwunden werden – oftmals sogar erstaunlich schnell.
Börsenturbulenzen sollte man mit kühlem Kopf begegnen. Einerseits sind Vorsorgelösungen langfristig ausgerichtet. Andererseits bieten Markteinbrüche auch Perspektiven, da sich aufgrund der tieferen Kaufkurse Renditechancen (Durchschnittspreiseffekt) ergeben.
Was sind die vier Regeln des Sparens mit Aktien?
Breite Diversifizierung
Wer smart investiert, verteilt sein Kapital auf möglichst unterschiedliche Einzeltitel und Regionen. So werden Klumpenrisiken. Wer zum Beispiel auf den Vorsorgeplan SmartFlex der AXA setzt, baut so auf clevere Weise seine Altersvorsorge auf und beugt einer Vorsorgelücke vor. Die Anlagefonds sind stark diversifiziert und der Anleger kann dabei aus vier verschiedenen Anlagethemen nach eigener Überzeugung auswählen.
Langfristiger Anlagehorizont
Was lange währt, wird endlich gut. Diese Lebensweisheit trifft auf verblüffende Weise auch auf das Sparen mit Aktien zu. Ruhe bewahren und langfristig denken bewährt sich meistens. Denn der langfristige Blick auf die Marktentwicklung am Beispiel des Swiss Performance Indexes über die letzten 25 Jahre zeigt: Trotz Krisen schneiden Aktienanlagen punkto Wertsteigerung deutlich besser ab als Sparkonten oder Obligationen.
Auf tiefe Anlagekosten achten
Wer für das Erreichen seiner Sparziele auch auf Aktien setzt, sollte einen genauen Blick auf die damit verbundenen Kosten werfen. Zu hohe Kosten führen zu einer erheblichen Reduktion der Rendite. Die Gesamtkosten für eine Anlage setzen sich aus den Kosten für das Fondsmanagement, die Fondsverwaltung sowie die Gebühren für den Kauf und Verkauf von Fondsanteilen zusammen. Der Vorsorgeplan SmartFlex der AXA, bei dem ein Teil des Sparkapitals in Aktienanlagen investiert wird, zeichnet sich durch vergleichsweise tiefe Anlagekosten aus.
Regelmässige Einzahlungen
Generell gilt beim langfristigen Sparen: Regelmässige Einzahlungen und eine konsequente Spardisziplin sind das A und O für den nachhaltigen und kontinuierlichen Kapitalaufbau. Aber auch mit Blick auf das Anlegen am Aktienmarkt ergeben regelmässige Beiträge in einen renditeorientierten Vorsorgeplan Sinn. Denn wer regelmässig einzahlt, profitiert bei gefallenen Aktienkursen von tiefen Kaufpreisen. In diesem Zusammenhang sprechen Experten auch von der sogenannten «Durchschnittspreismethode».
Häufig gestellte Fragen
Welche Schutzmechanismen bieten Versicherungen beim renditeorientierten Sparen am Aktienmarkt?
Versicherungen bieten beim gezielten Kapitalaufbau mit Aktien verschiedene Schutzinstrumente. Beim Vorsorgeplan SmartFlex beispielsweise gibt es die Möglichkeit, einen Teil der monatlichen Sparbeiträge in das festverzinste Sicherheitsguthaben und den anderen Teil in das Ertragsguthaben einzuzahlen, das renditeorientiert am Aktienmarkt angelegt wird. Der Verteilschlüssel der monatlichen Einzahlungen kann jederzeit flexibel angepasst werden. Daneben bietet SmartFlex weitere Sicherheitsoptionen wie das Ablaufmanagement, manuelles Umschichten oder die Absicherung der Erträge. Hier erfahren Sie mehr zum Vorsorgeplan SmartFlex.
Wie sicher ist die Altersvorsorge mit Aktien?
Der Blick auf die Kurs- und Wertentwicklung der vergangenen 25 Jahre zeigt, dass sich Investments in Aktien deutlich besser entwickelt haben als Obligationen oder Sparkonten – und das trotz verschiedener Krisen wie der Dotcom-Blase um die Jahrtausendwende, 9/11 oder der Finanzkrise von 2008. Aus diesem Grund sind sich Experten einig, dass breit diversifizierte Aktienanlagen, in Kombination mit anderen Instrumenten, ausgezeichnete Werkzeuge zum Aufbau der privaten Vorsorge sind.
Muss ich meine Kursgewinne bei der privaten Altersvorsorge versteuern?
Nein. Die Schweiz kennt für Privatpersonen keine Kurs- bzw. Kapitalgewinnsteuer. Gewinne, die mit dem Verkauf von Aktien erzielt werden, unterliegen somit nicht der Einkommenssteuer. Jedoch sind die betreffenden Wertschriften vermögenssteuerpflichtig und müssen in der Steuererklärung entsprechend deklariert werden. Ebenso so steuerpflichtig sind Einkünfte aus Aktiendividenden und Zinsen sowie ähnliche Einnahmen.
In welche Firmen investiert die AXA?
Die AXA investiert ausschliesslich in Anlagefonds mit breit diversifizierten Aktien und legt dabei ein besonderes Augenmerk auf verantwortungsvolle Anlagen.
Im Rahmen von SmartFlex hat der Kunde die Möglichkeit, eine Geldanlage nach eigener Überzeugung zu tätigen und wahlweise in das Anlagethema «Nachhaltigkeit», «Schweiz», «Zukunftstrends», «Global» oder «Dividenden» zu investieren.
Unabhängig vom Anlagethema schliesst die AXA Firmen aus, die in Sektoren wie Tabak und geächtete Waffen oder schwergewichtig im Kohlebereich tätig sind (z. B. >10 % Kohle in ihrem Energiemix).
Das 3-Säulen-System der Schweiz
Jetzt mehr wissen.
1. Säule – AHV/IV/EO
Die 1. Säule dient zur Existenzsicherung für das Leben im Alter, bei Invalidität und Erwerbsunfähigkeit oder nach einem Todesfall.
2. Säule – berufliche Vorsorge
Zur 2. Säule gehören die berufliche Vorsorge, die berufliche Unfallversicherung, die Krankentaggeldversicherung sowie die Freizügigkeitseinrichtungen. Mit der 2. Säule soll nach der Pensionierung der gewohnte Lebensstandard aufrechterhalten werden können.
3. Säule – private Vorsorge
Mit einer freiwilligen Einzahlung in die gebundene Vorsorge 3a oder die freie Vorsorge 3b lassen sich Einkommenslücken aus der 1. und 2. Säule des Schweizer Sozialsystems möglichst weitgehend schliessen.
Immer für Sie da
Haben Sie Fragen oder wünschen Sie eine unverbindliche Vorsorgeberatung? Unsere Expertinnen und Experten sind gerne für Sie da.
